Tempo nublado
Canaã dos Carajás, PA
Dólar com.
R$ 5,77
Euro
R$ 6,35


Para renegociar é preciso entender a dimensão do débito
Entenda como renegociar dívidas e evitar a inadimplência com dicas práticas de planejamento financeiro e cuidados na negociação.
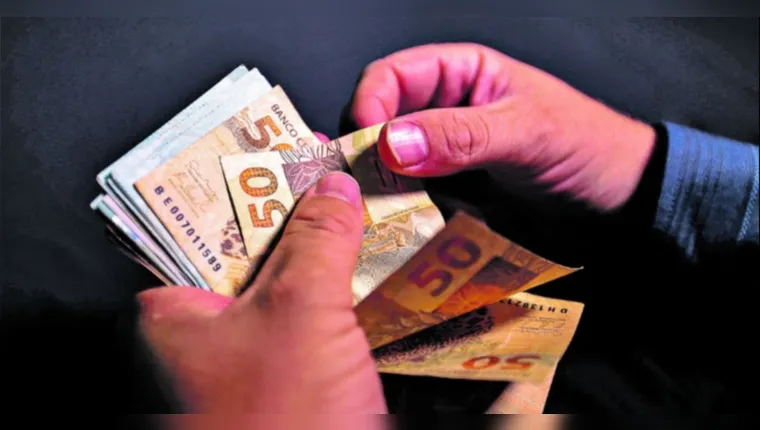
A inadimplência é um problema que afeta milhões de brasileiros. Ter o nome negativado em órgãos de proteção ao crédito pode dificultar o acesso a serviços básicos e financiamentos. Felizmente, soluções para renegociar dívidas estão cada vez mais acessíveis como, por exemplo, mutirões de renegociação organizados por empresas privadas até plataformas digitais que simplificam o processo.
Para o economista Nélio Bordalo Filho, membro do Conselho Regional de Economia do Pará e Amapá (Corecon-PA/AP), o ponto de partida para quem deseja renegociar suas dívidas é entender a real dimensão do débito.
“A pessoa precisa buscar informações sobre suas pendências financeiras, seja por meio de plataformas como o Serasa, que já lista todas as dívidas cadastradas no CPF, ou diretamente com as empresas ou bancos credores. É essencial solicitar uma atualização do valor e analisar as propostas de parcelamento com base no orçamento disponível”, destacou.
Uma dica essencial para evitar frustrações após a renegociação é assegurar que a parcela mensal esteja dentro do orçamento. “Não adianta aceitar um parcelamento com valores altos que fogem da realidade. É comum o devedor conseguir pagar uma ou duas parcelas, mas acabar inadimplente novamente. A renegociação só será eficaz se o valor mensal for compatível com outros compromissos básicos, como aluguel, água e luz”, reforçou o economista.
Atualmente, empresas como concessionárias de energia e operadoras de cartão de crédito oferecem canais de negociação direta. “A Serasa condensa todas as dívidas. A [concessionária de energia] Equatorial, tem como negociar diretamente com a empresa. Já os cartões de crédito podem ser negociados até via WhatsApp”, exemplifica.
Ele ainda considera que essas opções trazem praticidade, mas alerta que é fundamental tomar cuidado com golpes. “Algumas pessoas preferem negociar pessoalmente, olho no olho, porque sentem mais segurança no processo. É importante verificar sempre a autenticidade dos canais usados para renegociação”.
Para aqueles que preferem a negociação direta, Bordalo orienta procurar diretamente o setor financeiro, pedir o levantamento de atualização da dívida para que possa ser visualizada, ver as propostas da empresa e fazer a negociação. Ainda, ele sugere a criação de um planejamento financeiro pessoal.
“Fazer um planejamento, uma planilha financeira, e fazer o levantamento do que ele tem mensalmente, como aluguel, água, energia, como se fosse uma contabilidade pessoal. Se eu ganho R$5.000 por mês e tenho um compromisso de R$4.500, eu tenho que ver se a dívida pode ser de R$200 e R$300”.
Após renegociar, o passo seguinte é evitar novas dívidas e trabalhar para recuperar a tranquilidade financeira. “É importante criar uma reserva de emergência, mesmo que pequena, para lidar com imprevistos sem precisar recorrer a crédito. A disciplina nesse momento fará toda a diferença para manter o nome limpo e, aos poucos, reconstruir a estabilidade financeira”, concluiu.
 HABEAS CORPUS NEGADO STJ nega mais um pedido para soltar Deolane em caso ligado ao PCC
 ANÁLISE CLT ou MEI? Saiba o que avaliar antes de virar PJ
 HISTÓRIA DO BRASIL 15 de Novembro: os bastidores da Proclamação da República
 SESSÃO PRESENCIAL STF interrompe julgamento da 6x1; veja o que acontece agora
 CASOS DE EMERGÊNCIA Apagão? Carros elétricos podem fornecer energia para a sua casa
 OBRIGATÓRIO Governo antecipa prazo para nova Carteira de Identidade; saiba quando


Mín. 22° Máx. 26°
Mín. 21° Máx. 34°
Tempo nubladoMín. 23° Máx. 36°
Parcialmente nublado

 Mundo dos Famosos STJ nega mais um pedido para soltar Deolane em caso ligado ao PCC
 Tecnologia e Cinema Celular poderá usar rede de outra operadora sem custo extra
 Bastidores da Política Congresso prorroga por 60 dias MP que proíbe bets no país
 Mundo dos Esportes Após três anos, programa de Craque Neto na Band chega ao fim


